
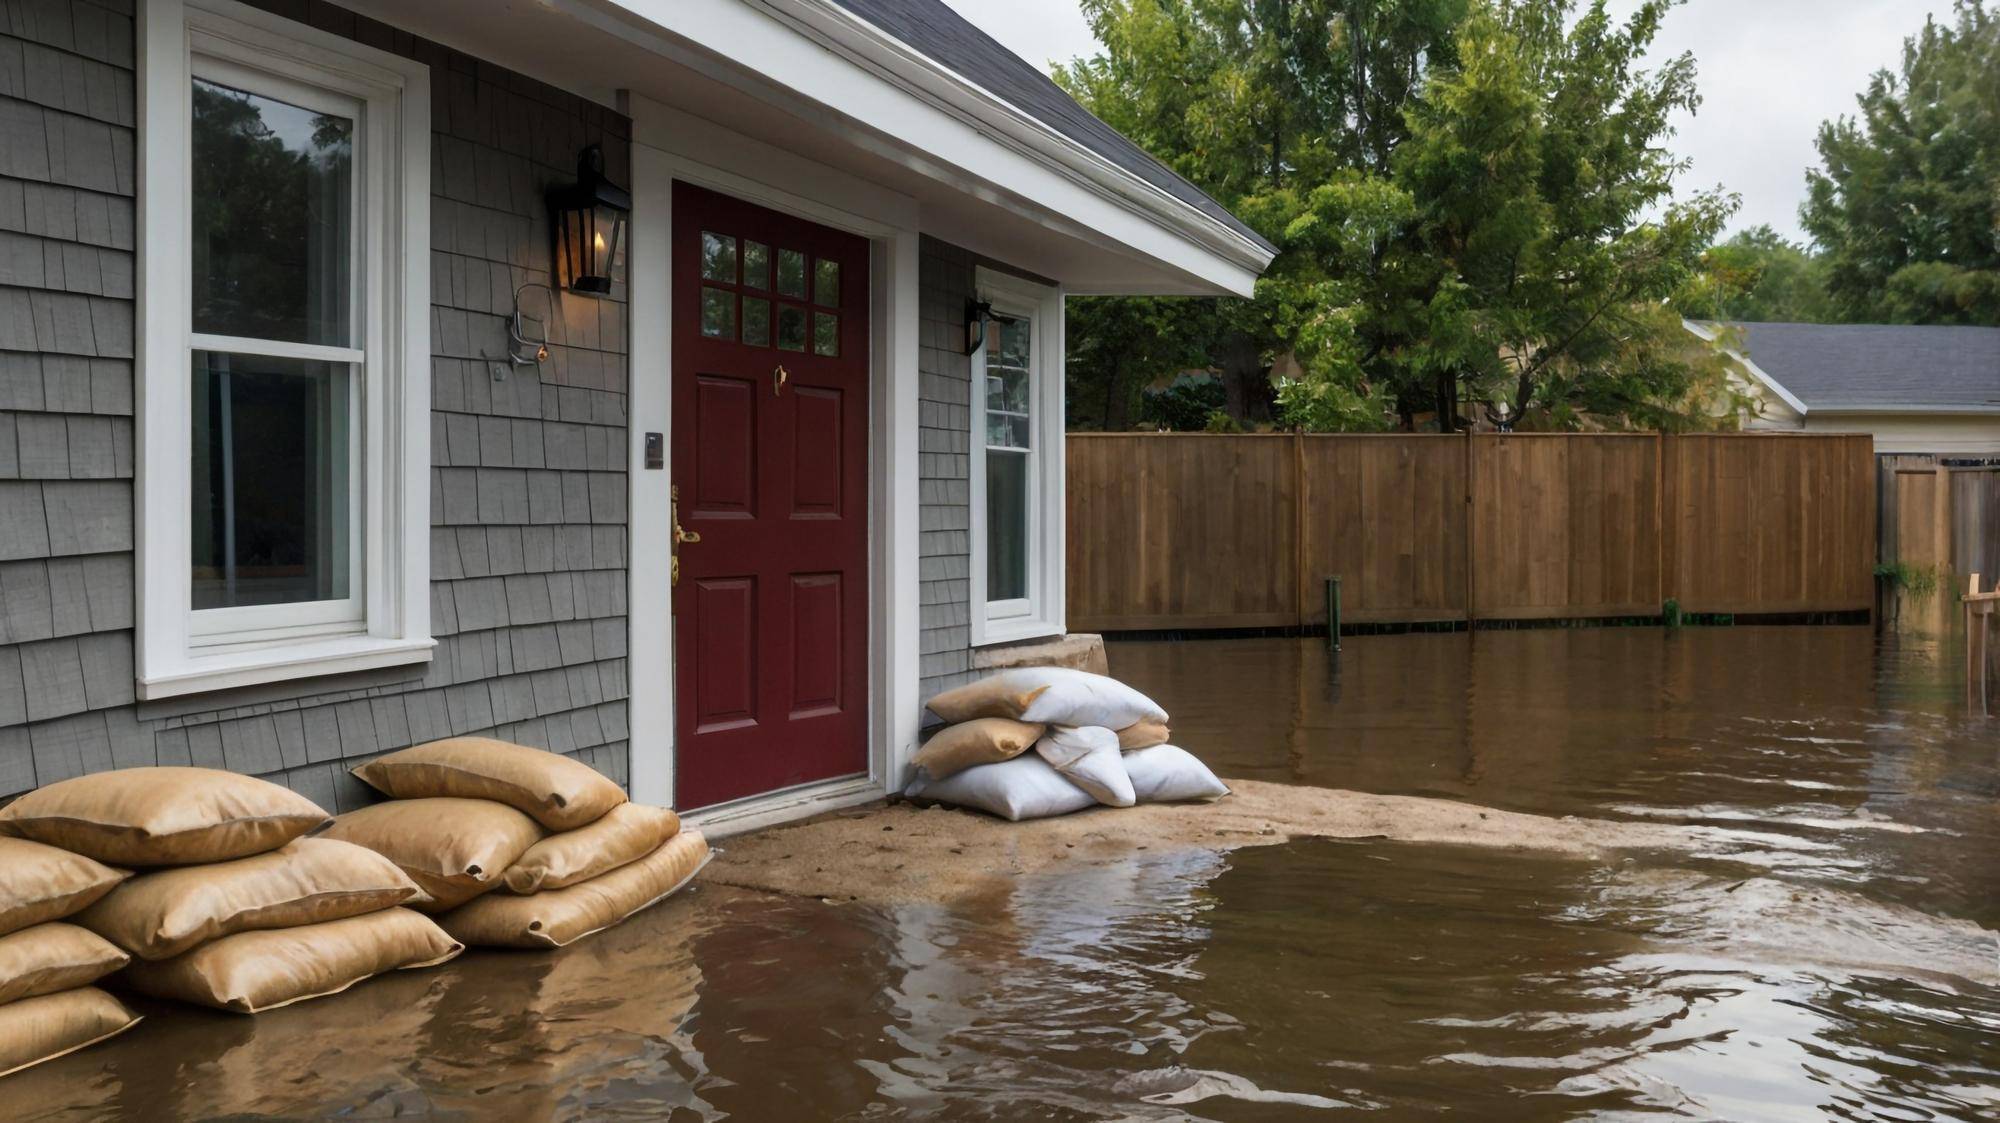
Ile kosztuje ubezpieczenie domu od powodzi i od czego zależy cena?

ile kosztuje ubezpieczenie domu od powodzi? Najkrótsza odpowiedź brzmi: zwykle od około 200–300 zł do ponad 1000 zł rocznie. Poza terenami zalewowymi orientacyjnie 150–700 zł rocznie. Na obszarach wysokiego ryzyka około 400–1000 zł lub więcej. Ostateczna kwota zależy od miejsca położenia nieruchomości, wartości mienia i szerokości ochrony.
Ile kosztuje ubezpieczenie domu od powodzi?
cena ubezpieczenia domu od powodzi jest kalkulowana indywidualnie. W wielu kalkulacjach startuje od około 205 zł rocznie. Typowe widełki dla rozszerzenia powodziowego poza obszarami zalewowymi wynoszą około 150–700 zł rocznie. Na terenach o podwyższonym ryzyku składka przeważnie rośnie do około 400–1000 zł lub więcej.
Wariant ochrony ma istotny wpływ na koszt. Polisy od ryzyk nazwanych mieszczą się często w granicach około 376–828 zł rocznie. Wariant all risks bywa szerszy i zwykle droższy, około 496–1237 zł rocznie. Różnice wynikają z zakresu, limitów i sposobu definiowania zdarzeń.
Na rynku spotykane są składki całkowite polis mieszkaniowych z rozszerzeniami na poziomie około 763 zł, 685 zł lub 659 zł. Na cenę wpływa też skala nieruchomości. Dla mniejszego domu przeciętne widełki to 270–782 zł ze średnią około 498 zł. Dla powierzchni 120 m² około 343–940 zł ze średnią w pobliżu 611 zł. Dla większych metraży około 451–1098 zł ze średnią w okolicach 755 zł.
Od czego zależy cena?
od czego zależy cena w największym stopniu określa lokalizacja oraz ekspozycja na ryzyko powodziowe. Znaczenie mają odległość od rzeki lub zbiornika, położenie na terenie zalewowym, ukształtowanie terenu, częstość i historia podtopień w okolicy oraz wyniki map zagrożenia powodziowego. Na obszarach wysokiego ryzyka ubezpieczyciel może podnieść składkę, wprowadzić ograniczenia albo odmówić objęcia ryzyka powodzi.
Kolejne determinanty to wartość domu i wyposażenia, przyjęta suma ubezpieczenia, konstrukcja i wiek budynku, historia szkód, poziom udziału własnego oraz zastosowane zabezpieczenia. Wyższa suma ubezpieczenia zwykle podnosi składkę, ale chroni przed niedoubezpieczeniem. Elementy łatwopalne, drogie pokrycia dachowe oraz niekorzystna szkodowość zwiększają koszt. Udział własny potrafi obniżyć cenę, wymaga jednak weryfikacji czy ma charakter kwotowy czy procentowy i czy dotyczy każdej szkody.
Czym w OWU jest powódź i czym różni się od podtopienia oraz zalania?
Ochrona powodziowa jest przeważnie rozszerzeniem polisy mieszkaniowej, a nie częścią podstawy. Zakres wynika z Ogólnych Warunków Ubezpieczenia, dlatego definicja powodzi, opis szkód i wyłączenia muszą zostać sprawdzone przed zakupem. Powódź to najczęściej zalanie nieruchomości wskutek wystąpienia wód z rzek, jezior, zbiorników lub innych cieków i akwenów. Podtopienie bywa rozumiane jako lokalne zalanie po intensywnych opadach lub podniesieniu wód gruntowych. Zalanie może wynikać z awarii instalacji, pęknięcia rury lub działania sąsiada. Te zdarzenia często mają odrębne klauzule, limity lub wyłączenia.
Jak działa zakres ochrony i co obejmuje polisa z ryzykiem powodzi?
Polisa może obejmować mury i elementy konstrukcyjne, elementy stałe jak podłogi, instalacje i zabudowę, ruchomości domowe, budynki gospodarcze i ogrodzenie. Często uwzględnia koszty uprzątnięcia pozostałości po szkodzie oraz pomoc assistance lub lokal zastępczy. Szerokość ochrony rośnie wraz z zakresem, co podnosi składkę.
Zakres od ryzyk nazwanych obejmuje wyłącznie zdarzenia wyszczególnione w umowie. Wariant all risks ma szerszą konstrukcję i chroni przed wszelkimi ryzykami nie wyłączonymi w OWU. Oba rozwiązania podlegają limitom, franszyzom i wyłączeniom, dlatego definicje, karencje i obowiązki ubezpieczonego należy przeanalizować przed podpisaniem umowy.
Jak ubezpieczyciel wylicza składkę?
Proces kalkulacji obejmuje podanie adresu i parametrów nieruchomości, ocenę ryzyka lokalizacyjnego ze szczególnym uwzględnieniem zagrożenia powodziowego, określenie wartości domu i ubezpieczanych składników, wybór zakresu, sum, udziału własnego i dodatkowych klauzul, a finalnie ustalenie składki z wyszczególnieniem karencji, limitów i wyłączeń. Cena nie jest stałym procentem wartości domu, ponieważ zależy od prawdopodobieństwa szkody i możliwej wysokości odszkodowania.
Jak lokalizacja wpływa na cenę i dostępność ochrony?
Położenie w pobliżu rzeki, jeziora lub zbiornika, obecność w strefie zalewowej, niekorzystne ukształtowanie terenu i negatywna historia zdarzeń powodują wzrost składki. Na takich obszarach pojawia się większy udział własny, niższe limity, wyższe ceny albo wyłączenie ryzyka powodzi z ochrony. W obszarach niższego ryzyka ceny są zwykle bardziej umiarkowane, a warunki dostępne szerzej.
Jak dobrać sumę ubezpieczenia, aby uniknąć niedoubezpieczenia?
Suma ubezpieczenia powinna odpowiadać wartości odtworzeniowej budynku i mienia, a nie tylko cenie rynkowej. Zbyt niska suma ogranicza wypłatę i skutkuje samofinansowaniem części napraw. Zbyt wysoka suma podnosi koszt polisy, ale nie gwarantuje wypłaty przekraczającej rzeczywistą wartość szkody. Każda pozycja jak mury, elementy stałe, ruchomości powinna mieć adekwatnie ustalone sumy i limity.
Jakie są karencje, limity i wyłączenia odpowiedzialności?
Ochrona powodziowa często rozpoczyna się po karencji. Zawarcie umowy tuż przed spodziewaną falą nie zapewnia natychmiastowej ochrony. Zastosowanie mają też limity dla poszczególnych przedmiotów i koszty dodatkowe jak uprzątnięcie pozostałości.
Typowe wyłączenia obejmują szkody powstałe przed rozpoczęciem ochrony, budynki w budowie lub niezamieszkane, brak wymaganych zabezpieczeń, rażące niedbalstwo, określone rodzaje podtopień, szkody w mieniu pozostawionym na zewnątrz, przekroczenie limitów dla wybranych kategorii mienia. Ubezpieczyciel może odmówić wypłaty, gdy ryzyko objęte wyłączeniem spowodowało szkodę, gdy nieruchomość ubezpieczono po rozpoczęciu powodzi albo gdy nie dopełniono obowiązków zabezpieczenia mienia.
Czy można obniżyć składkę bez utraty kluczowej ochrony?
Tak. Wpływ na cenę mają decyzje o udziale własnym, doborze rozszerzeń i adekwatnej sumie ubezpieczenia. Podwyższenie udziału własnego obniża koszt, choć wymaga akceptacji większego partycypowania w szkodzie. Dopasowanie sum i limitów do realnej wartości mienia ogranicza zbędne koszty. Zabezpieczenia techniczne i organizacyjne poprawiają ocenę ryzyka. Oferty należy porównywać przy identycznych sumach i zbliżonym zakresie, ponieważ sama najniższa cena nie definiuje jakości ochrony.
Co zrobić po szkodzie powodziowej?
Należy ograniczyć rozmiar szkody w bezpiecznym zakresie, wykonać dokumentację zdjęciową zniszczeń, zabezpieczyć rachunki i protokoły, a następnie zgłosić szkodę w terminie określonym w OWU. Przestrzeganie procedur i obowiązków ubezpieczonego przyspiesza likwidację oraz minimalizuje ryzyko redukcji świadczenia.
Jak ryzyko klimatyczne wpływa na ceny?
Wzrost częstotliwości i wartości szkód powodziowych prowadzi do ostrzejszej oceny ryzyka, różnicowania składek, wyższych udziałów własnych oraz precyzyjnych modeli cenowych bazujących na mapach zagrożenia i danych geograficznych. W grupie ubezpieczeń od ognia i innych zdarzeń losowych wypłacono 3,7 mld zł odszkodowań. Taki poziom świadczeń sprzyja segmentacji klientów oraz większej rozpiętości cen między strefami ryzyka.
Czy ubezpieczyciel może odmówić ubezpieczenia lub wypłaty?
Może. Na terenach szczególnie narażonych ryzyko powodzi może zostać wyłączone z umowy albo objęte z surowymi limitami. Wypłata może zostać odmówiona między innymi wtedy, gdy szkoda powstała przed początkiem ochrony, w warunkach wyłączonych w OWU, po zawarciu polisy już w trakcie powodzi albo gdy naruszono obowiązki dotyczące zabezpieczenia mienia czy zgłoszenia szkody.
Podsumowanie: ile realnie zapłacisz i jak kontrolować koszt?
W praktyce najczęściej zapłacisz od około 200–300 zł do ponad 1000 zł rocznie. Poza terenami zalewowymi zwykle 150–700 zł. W strefach wysokiego ryzyka około 400–1000 zł lub więcej. Na koszt wpływają lokalizacja, wartość i konstrukcja nieruchomości, historia szkód, zakres ochrony, suma ubezpieczenia oraz udział własny. Skuteczna kontrola ceny wymaga dopasowania sum do wartości odtworzeniowej, weryfikacji karencji i wyłączeń, świadomego wyboru wariantu oraz porównania ofert przy identycznych parametrach ochrony.
Odszkodowanie.net.pl to miejsce stworzone przez ekspertów, którzy łączą wiedzę prawniczą z empatią i doświadczeniem. Naszą misją jest wspieranie osób poszkodowanych – tłumaczymy zawiłości przepisów, dzielimy się praktycznymi poradami i pomagamy skutecznie dochodzić swoich praw. Stawiamy na rzetelność, przejrzystość oraz aktualność informacji, budując społeczność świadomą swoich możliwości.