
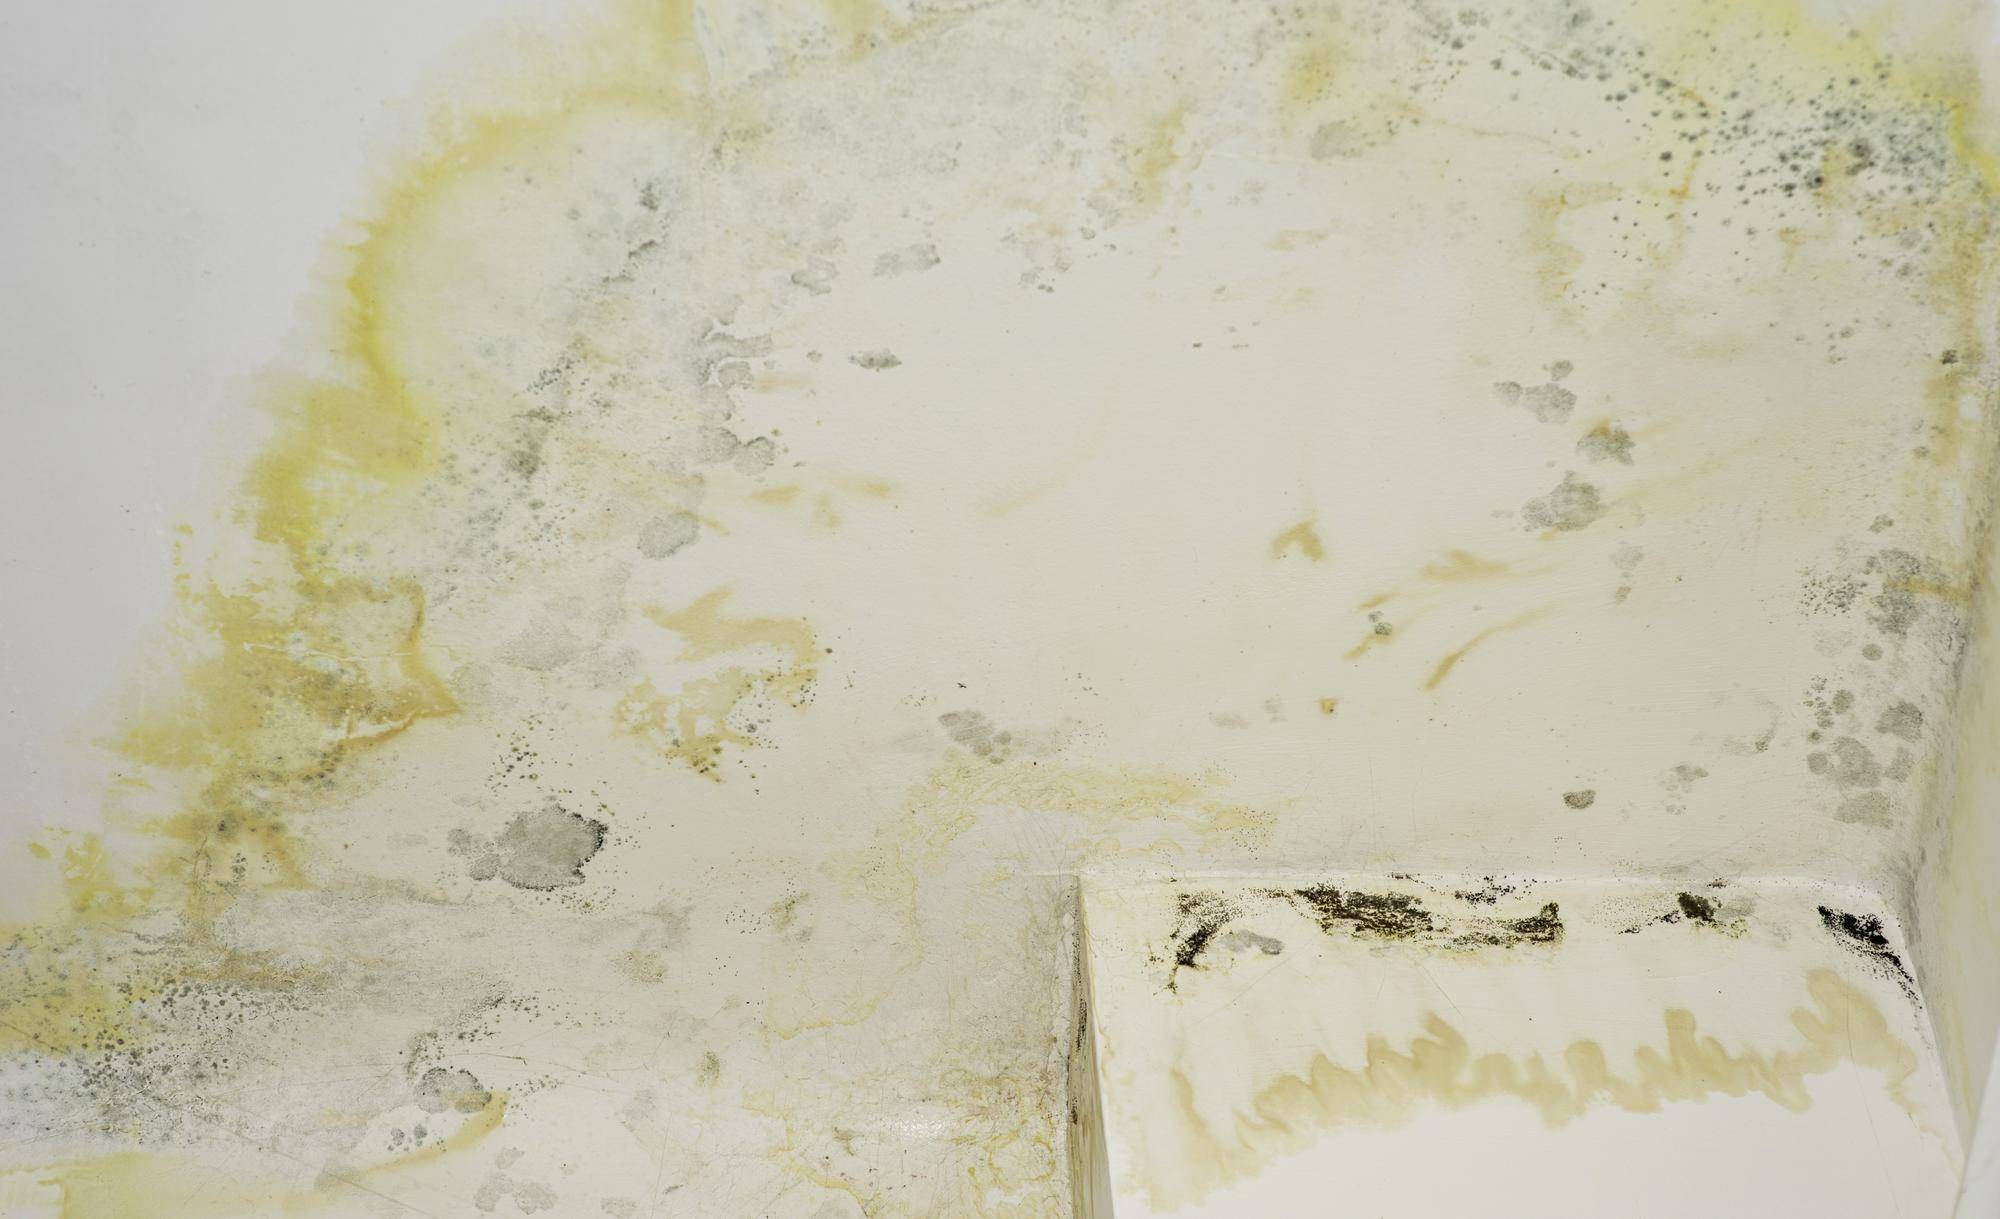
Sąsiad zalał mi mieszkanie co zrobić w takiej sytuacji?

Sąsiad zalał mi mieszkanie i zastanawiasz się co zrobić w takiej sytuacji? Najpierw natychmiast zatrzymaj dopływ wody, odłącz prąd w zalanych pomieszczeniach, ogranicz rozprzestrzenianie się szkody, a równolegle powiadom sąsiada i administrację budynku [1][2][3]. Zrób zdjęcia i nagraj film przed sprzątaniem, spisz opis zniszczeń, a najlepiej od razu umów się na protokół szkody z administracją lub wspólnotą, ponieważ dokumentacja wpływa na wycenę odszkodowania [2][4][5][6]. Zgłoś szkodę niezwłocznie, zwykle w terminie 3–7 dni wskazanym w warunkach polisy, kierując roszczenie do ubezpieczyciela sprawcy lub do własnego ubezpieczyciela, jeśli nie znasz polisy sąsiada albo kontakt jest utrudniony [2][5][7][8].
Co zrobić od razu po zalaniu mieszkania?
Priorytetem jest bezpieczeństwo. Zatrzymaj źródło wody i odetnij zasilanie w zalanych strefach, aby zmniejszyć ryzyko porażenia prądem oraz ograniczyć skalę szkody [1][2][3]. Im szybciej odetniesz wodę i prąd, tym mniejsze będą koszty i konsekwencje zalania [1][2][9].
Natychmiast powiadom sąsiada oraz administrację. Gdy sprawcy nie ma w domu lub odmawia współpracy, skontaktuj się z administracją i pogotowiem technicznym budynku, aby ustalić przyczynę i zabezpieczyć instalację [2][9][6].
Jak ustalić źródło wycieku i odpowiedzialność?
Ustal, skąd pochodzi woda. Źródłem może być lokal sąsiada, część wspólna instalacji, dach lub Twoja własna instalacja. Ten krok porządkuje odpowiedzialność i kierunek zgłoszenia szkody [1][3].
Gdy źródłem jest lokal sąsiada, odpowiedzialność zwykle opiera się na zasadzie winy, a nie na automatycznym obciążeniu za sam fakt zalania. Trzeba więc wykazać nieprawidłowość lub zaniedbanie po stronie sprawcy [10]. W relacji prawnej uczestniczą trzy podmioty: poszkodowany lokator, sprawca oraz ubezpieczyciel, który wypłaca świadczenie z OC sprawcy albo z Twojej polisy mieszkaniowej [7][8].
W poradnikach najczęściej opisywanym scenariuszem jest awaria instalacji wodnej lub pęknięta rura u sąsiada, która uszkadza sufit, ściany, podłogi i wyposażenie, a naprawa obejmuje osuszenie, remont i wymianę zniszczonych elementów [1][2][5].
Jak udokumentować szkodę, żeby nie stracić na odszkodowaniu?
Najpierw wykonaj dokładną dokumentację foto i wideo. Zrób to jeszcze przed sprzątaniem, bo stan pierwotny po zalaniu ma kluczowe znaczenie dla oceny rozmiaru szkody i późniejszej wyceny [2][4][9]. Uzupełnij materiał szczegółowym opisem zniszczeń oraz okoliczności zdarzenia. Taka dokumentacja ma znaczenie dowodowe i realnie wpływa na wysokość odszkodowania [2][4][5].
Umów się z administracją, spółdzielnią lub wspólnotą na sporządzenie protokołu szkody. Zawrzyj w nim datę, przypuszczalną przyczynę, zakres zniszczeń oraz strony uczestniczące w oględzinach. Protokół porządkuje ustalenia i ułatwia kontakt z ubezpieczycielem [4][6].
Zbieraj kosztorysy napraw, faktury, ewentualną opinię rzeczoznawcy oraz własne zestawienie strat. Te dokumenty przydają się przy sporach o wysokość świadczenia i przy końcowej weryfikacji wyceny [5][7].
Gdzie i kiedy zgłosić szkodę?
Zgłoś zdarzenie niezwłocznie, najczęściej w terminie 3–7 dni, zgodnie z obowiązującymi warunkami ubezpieczenia. Niedochowanie terminu może utrudnić likwidację szkody [2][5].
Roszczenie możesz kierować bezpośrednio do ubezpieczyciela sprawcy. Jeśli nie znasz danych polisy sąsiada lub kontakt z nim jest utrudniony, złóż zgłoszenie do własnego ubezpieczyciela i podaj znane informacje o sprawcy. To rozwiązanie usprawnia proces, a ubezpieczyciele rozliczą się między sobą po wypłacie świadczenia [7][8].
Na czym polega różnica między naprawą szkody a ustaleniem płatnika?
Naprawa w lokalu to jedno, a ustalenie kto finalnie płaci, to drugie. Koszty mogą ostatecznie pokryć sprawca, jego polisa OC lub Twoja polisa mieszkaniowa, zależnie od okoliczności i zawartych umów. Ten podział ról jest standardem w likwidacji szkód majątkowych i przyspiesza powrót mieszkania do stanu używalności [7][8].
Jak przebiega likwidacja szkody i wycena?
Po zgłoszeniu ubezpieczyciel weryfikuje przyczynę i zakres szkody oraz ocenia materiał dowodowy. O wysokości odszkodowania współdecydują dokumentacja zdjęciowa, protokół, kosztorys, faktury i ewentualna opinia ekspercka. Im pełniejsze dowody, tym precyzyjniejsza wycena i mniejsze ryzyko sporu [2][4][5][7].
Czy i kiedy kontaktować administrację budynku?
Skontaktuj się od razu, zwłaszcza gdy nie ma sprawcy lub nie chętnie współpracuje. Administracja pomoże zabezpieczyć instalację, wezwać pogotowie techniczne i sporządzić protokół szkody, który będzie ważnym załącznikiem do zgłoszenia [2][9][6][4].
Ile masz czasu i co zrobić, gdy sprawca nie współpracuje?
Zachowaj terminy z polisy. W praktyce poradniki wskazują najczęściej 3–7 dni na zgłoszenie od momentu powzięcia informacji o szkodzie. Nie odkładaj tego, bo opóźnienie bywa niekorzystne dla procesu i wypłaty [2][5].
Gdy sprawca unika kontaktu lub brak danych o jego OC, zgłoś szkodę do własnego ubezpieczyciela i przekaż posiadane informacje o zdarzeniu i możliwym sprawcy. To pozwala ruszyć z likwidacją, a późniejsze rozliczenia między ubezpieczycielami nie wstrzymują Twoich działań naprawczych [7][8]. Odpowiedzialność sąsiada w takich przypadkach i tak weryfikuje się według zasady winy, co oznacza konieczność wykazania nieprawidłowości po jego stronie [10].
Jakie pojęcia musisz znać?
Kluczowe terminy, które pojawiają się w dokumentach i rozmowach z ubezpieczycielem, to zalanie, szkoda majątkowa, sprawca szkody, odpowiedzialność cywilna, polisa OC, ubezpieczenie mieszkania oraz likwidacja szkody. Zrozumienie tych pojęć ułatwia prawidłowe zgłoszenie i przyspiesza wypłatę świadczenia [5][7].
Dlaczego szybkie działanie jest tak ważne?
Każda minuta zwłoki zwykle zwiększa zakres zawilgocenia, szkody w tynkach, podłogach i wyposażeniu oraz koszty późniejszej likwidacji. Błyskawiczne odcięcie wody i prądu, a następnie sprawna dokumentacja i zgłoszenie szkody ograniczają straty i przyspieszają decyzję ubezpieczyciela [1][2][9].
Źródła informacji
- https://www.uniqa.pl/porady-nieruchomosci/zalanie-mieszkania-co-robic-gdy-nasze-mieszkanie-zostanie-zalane/
- https://www.protek.pl/blog/sasiad-zalal-mieszkanie-co-robic-kto-placi-jak-uzyskac-odszkodowanie/
- https://www.allianz.pl/pl_PL/poradniki/dom-i-mieszkanie/jak-dziala-ubezpieczenie-mieszkania-od-zalania.html
- https://kancelariakalata.pl/2025/04/co-zrobic-gdy-sasiad-zaleje-nam-mieszkanie/
- https://direct.money.pl/artykuly/porady/odszkodowanie-za-zalanie-mieszkania
- https://ctu.pl/aktualnosci/zalanie-mieszkania-przez-sasiada-co-robic
- https://www.rp.pl/ubezpieczenia/art3283171-kto-zaplaci-za-zalanie-mieszkania
- https://punkta.pl/akademia/abc-likwidacji/zalanie-mieszkania-odszkodowanie/
- https://www.protek.pl/blog/sasiad-zalal-mieszkanie-co-robic-krok-po-kroku-kto-placi-i-jak-uzyskac-odszkodowanie/
- http://www.kodekscywilny.pl/artykul,1688,10751,zasady-odpowiedzialnosci-za-zalanie-mieszkania.html
Odszkodowanie.net.pl to miejsce stworzone przez ekspertów, którzy łączą wiedzę prawniczą z empatią i doświadczeniem. Naszą misją jest wspieranie osób poszkodowanych – tłumaczymy zawiłości przepisów, dzielimy się praktycznymi poradami i pomagamy skutecznie dochodzić swoich praw. Stawiamy na rzetelność, przejrzystość oraz aktualność informacji, budując społeczność świadomą swoich możliwości.